


Vir: The Aden Forecast
V zadnjih mesecih je trg plemenitih kovin beležil zmerno kratkoročno korekcijo, ta je dosegla dno julija, nato so cene plemenitih kovin ponovno začele rasti. Avtorici poročila The Aden Forecast navajata, da trenutna korekcija še ne spreminja dolgoročne smeri trga. Vse dokler cena zlata ostaja nad 4.000 dolarji za trojsko unčo in cena srebra nad 60 dolarjev za trojsko unčo, sklepata, da gre predvsem za konsolidacijo cen pred morebitnim naslednjim delom dolgoročne rasti cen na trgu plemenitih kovin.
Pomemben dejavnik gibanja cene zlata in srebra ostaja ameriški dolar. Slabitev dolarja je močno podprla rast plemenitih kovin v letu 2025, medtem ko je bolj umirjeno gibanje dolarja v tem letu sovpadalo s korekcijo cen zlata in srebra. Dolgoročno je razmerje med vrednostjo ameriškega dolarja in ceno zlata praviloma negativno korelirano: šibkejši dolar je za plemenite kovine ugoden, močnejši pa lahko začasno zavira rast cen plemenitih kovin. Trenutno se vrednost dolarja giblje brez jasne smeri, kar sovpada z obdobjem umirjanja rasti in konsolidacije cen zlata in srebra pred morebitnim nadaljevanjem rasti.
Toda gibanje dolarja je le eden izmed dejavnikov gibanja cen plemenitih kovin. Rast cene zlata še naprej podpirajo povečana geopolitična in ekonomska negotovost, ohlapna denarna politika ameriške centralne banke, odkupi ameriških državnih obveznic, nizke realne donosnosti, inflacija ter naraščajoča stopnja zadolženosti ZDA in drugih držav. Letošnja rast cene nafte, ki je rezultat vojne med Iranom, Izraelom in ZDA povečuje inflacijske pritiske in posredno izboljšuje pogoje za dolgoročno rast cene zlata. Podporo dolgoročni rasti cene zlata zagotavlja tudi veliko povpraševanje po zlatu. Mnoge centralne banke, med njimi tudi Kitajska, z obsežnimi nakupi zlata povečujejo stabilnost svojih rezerv in zmanjšujejo tveganje pred valutnimi tveganji.
Za dolgoročno gibanje cene zlata so precej pomembne tudi realne obrestne mere. Donosnost 90-dnevnih ameriških zakladnih menic, zmanjšana za letno stopnjo inflacije, se trenutno nahaja blizu ničle. Zgodovinski podatki od leta 1967 dalje kažejo, da so bila obdobja negativnih ali zelo nizkih pozitivnih realnih obrestnih mer praviloma ugodna za zlato. Tako je bilo na primer v sedemdesetih letih prejšnjega stoletja, podobno okolje pa prevladuje tudi od začetka tega tisočletja. Realna donosnost ameriških zakladnih menic se znižuje od leta 2024, nekaj časa je bila celo negativna, zdaj pa ostaja tik nad ničlo. Če bo inflacija rasla skupaj z nominalnimi obrestnimi merami, bodo realne donosnosti zelo verjetno ostale nizke ali se ponovno spustile pod ničlo, kar bi za ceno zlata pomenilo dodatno podporo.
Tehnična analiza preteklega gibanja cene zlata kaže, da cena zlata doseže pomembno dno na približno sedem let. Zadnje takšno dno je bilo doseženo novembra 2022. Večji vrhovi so se medtem oblikovali na približno vsakih enajst let. Posebej izstopata vrh leta 1980 ter dvojni vrh iz let 2011 in 2012. Na podlagi tega vzorca avtorici prej omenjenega poročila napovedujeta, da se zlato približuje naslednjemu vrhu, ki bi se lahko oblikoval že konec leta 2026 ali nekoliko kasneje, leta 2027. Pri tem poudarjata, da so današnje ekonomske in politične razmere nekoliko bolj zapletene kot v prejšnjih ciklih, zato bi lahko trenutni bikovski trend trajal dlje, kot predvideva tehnična analiza.
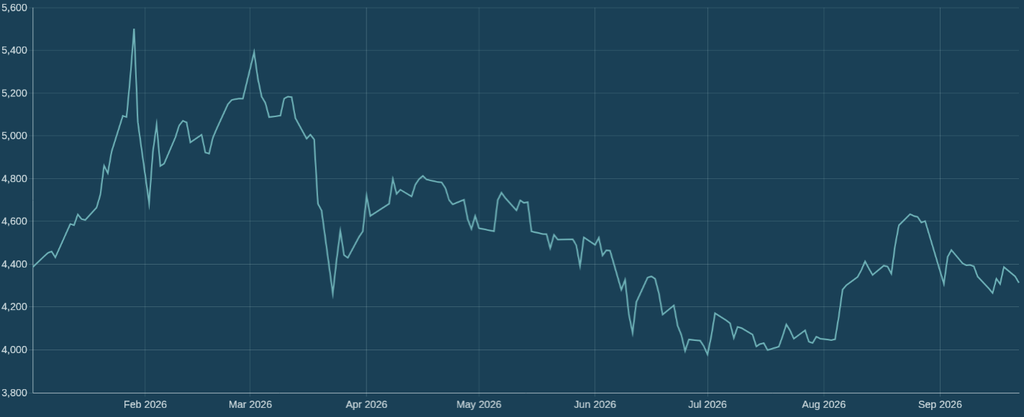
Kratkoročna korekcija zlata, ki se je začela februarja letos, je trajala do 16. julija, nato pa se je cena v približno šestih tednih zvišala za 17,5 odstotka in 24. avgusta dosegla kratkoročni vrh. Sledil je drugi del korekcije, v katerem je cena zlata v dveh tednih padla za nekaj več kot 6 odstotkov. Primerljive korekcije so od leta 2015 do danes v povprečju znašale približno 7,5 odstotka, najizrazitejša okoli 10 odstotkov, običajno pa so trajale od enega do treh mesecev.
Gibanje cene zlata od začetka leta 2026, v USD/oz, LBMA fiksing
Vir: LBMA.org.uk
Prva pomembna tehnična podpora se nahaja pri okoli 4.300 dolarjev za trojsko unčo zlata (15-tedensko drseče povprečje). Cena zlata se za zdaj giblje nad to ravnjo. Meja 4.000 dolarjev za trojsko unčo je še pomembnejša, saj bi padec pod njo pomenil preboj julijskega dna in 65-tedenskega drsečega povprečja. Naslednja dolgoročna podpora se nahaja pri okoli 3.800 dolarjev (23-mesečno drseče povprečje). V kolikor cena zlata ne pade pod 4.000 dolarjev za trojsko unčo, bo trenutna korekcija relativno zmerna. Dolgoročni kazalnik razmerja med ceno zlata in srebra kaže, da je trenutno zlato v primerjavi s srebrom razmeroma poceni.
Na ceno srebra poleg naložbenega pomembno vpliva tudi industrijsko povpraševanje. Tehnološke spremembe v industriji, povezane tudi z razvojem umetne inteligence, povečujejo potrebe po srebru. Po januarskem vrhu se je cena srebra znižala do 65-tedenskega drsečega povprečja, pri katerem se je sredi julija ustavila. Od takrat se cena srebra giblje nad to ravnjo. Pomembno podporo predstavlja tehnična meja 60 dolarjev za trojsko unčo, saj dokler se cena zadržuje nad to ravnjo, nadaljnje korekcije ni pričakovati. Dolgoročna napoved ostaja za srebro zelo pozitivna. Optimistični scenarij predvideva, da bi cena srebra lahko dosegla med 150 in 200 dolarji za trojsko unčo pred koncem trenutnega bikovskega trenda.