Vir: The Aden Forecast
Trg zlata kljub letošnji korekciji ostaja v dolgoročnem trendu rasti. Oktobrsko poročilo The Aden Forecast poudarja, da se cena zlata v zadnjih mesecih utrjuje nad julijskim dnom po močnem vzponu v preteklih letih. Veliko povpraševanje po zlatu še naprej blaži pritisk višjih obrestnih mer in močnejšega ameriškega dolarja. Avtorici poročila trenutne razmere ocenjujeta kot obdobje umirjanja znotraj širšega bikovskega trenda, ki bi mu lahko sledila nova izrazitejša rast.
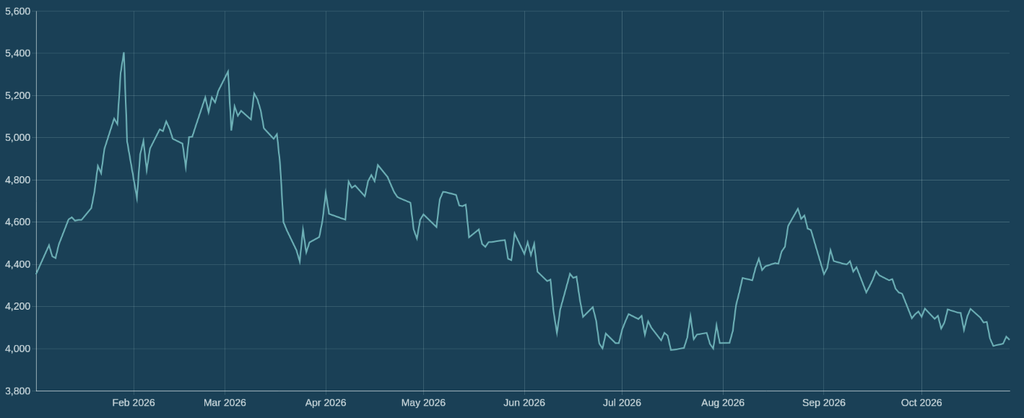
Gibanje cene zlata od 1.1.2026 (USD/trojsko unčo)
Vir: LBMA.org.uk
Razsežnost letošnje korekcije je potrebno presojati glede na predhodno rast cene zlata. Od februarja 2024 do januarja 2026 se je cena zlata zvišala za približno 170 odstotkov in dosegla rekordno vrednost 5.411 dolarjev za trojsko unčo. Sledila je skoraj šestmesečna korekcija, v kateri se je cena do julija znižala na približno 4.000 dolarjev za trojsko unčo. Padec cene je znašal okoli 26 odstotkov, ki ga avtorici poročila glede na predhodno rast obravnavata kot zmerno korekcijo znotraj dolgoročne rasti. Julijskemu dnu je sledilo približno šesttedensko okrevanje, ki ga avtorici označujeta kot fazo rasti »A«. Nato je sledil ponoven padec oziroma faza korekcije »B«, ki se je nadaljevala tudi oktobra.
Najpomembnejša spodnja tehnična meja za zlato ostaja pri 4.000 dolarjih za trojsko unčo. Izrazit preboj pod to raven bi lahko pomenil padec cene na približno 3.800 do 3.900 dolarjev za trojsko unčo, kjer pa bi se korekcija lahko ustavila. Zgornja tehnična meja se za zlato trenutno nahaja pri 4.400 dolarjih za trojsko unčo. Preboj nad to raven bi lahko nakazal začetek nove faze rasti »C«, znotraj katere bi lahko cena zlata dosegla občutno višje vrednosti. V naslednji fazi bi se lahko rast cene zlata pospešila, podobno kot v poznejših obdobjih preteklih bikovskih trendov. Jesen je sicer običajno ugodno obdobje za zlato.
Pričakovanja nadaljnje dolgoročne rasti cene zlata podpirajo primerjave gibanja sedanjega bikovskega trenda s preteklimi, torej z obdobjema od leta 1969 do 1981 in od leta 2001 do 2012. Izhodišče sedanjega cikla je dno, ki ga je cena zlata dosegla decembra 2015. Po doseženem dnu se je cena več let gibala v razmeroma ozkem razponu blizu najnižjih ravni. Šele ob koncu leta 2018 je cena zlata presegla zgornjo mejo tega okvirja, kar je pomenilo začetek izrazitejše rasti znotraj trenutnega bikovskega trenda. Če za izhodišče primerjave vzamemo leto 2018, ko se je po večletnem umirjenem gibanju začela izrazitejša rast, je ujemanje s preteklima bikovskima trendoma še bolj izrazito. Letošnja korekcija je v tem primeru zelo podobna kratkoročnim korekcijam, ki jim je v preteklih ciklih sledila pospešena rast. Obe primerjavi tako nakazujeta, da bi lahko najizrazitejša faza rasti sedanjega cikla šele sledila, če se bo trg še naprej gibal podobno kot v preteklosti.
Pomemben del povpraševanja po zlatu prihaja iz Kitajske, največje svetovne proizvajalke in največje neto uvoznice zlata. Uvoz zlata na Kitajsko je v prvih osmih mesecih letošnjega leta presegel 1.100 ton, kar je največ v primerljivem obdobju od leta 2017. Hkrati Kitajska zmanjšuje svoje naložbe v ameriške državne obveznice, njihov obseg pa se približuje najnižji ravni po finančni krizi leta 2008. Rastoče povpraševanje po zlatu s strani centralnih bank je v zadnjih letih povezano tudi z zamrznitvijo ruskih deviznih rezerv leta 2022. Po tem dogodku so mnoge države začele še pozorneje presojati varnost in sestavo svojih mednarodnih rezerv.
Ko obveznice ponujajo višji donos, postanejo za vlagatelje privlačnejše, kar običajno zmanjšuje zanimanje za zlato, saj to ne prinaša obresti. Po oceni organizacije World Gold Council je zvišanje donosnosti desetletnih ameriških državnih obveznic za 0,25 odstotne točke povezano s približno 1,75-odstotnim padcem cene zlata. Če bi se cena zlata na rast donosnosti obveznic v zadnjem času odzvala v skladu s to oceno, bi njegova cena padla pod 4.000 dolarjev za trojsko unčo. Vendar pa se kljub večji donosnosti obveznic cena zlata giblje nad to ravnjo, kar nakazuje, da močno povpraševanje po zlatu in njegova vloga zavarovanja pred inflacijo pomagata blažiti pritisk višjih obrestnih mer.
Poleg neposrednih nakupov fizičnega zlata rastejo tudi naložbe v ETF sklade, vezane na ceno zlata. Avgusta so prilivi v tovrstne sklade dosegli 18 milijard dolarjev na svetovni ravni, kar je bil drugi največji mesečni priliv doslej, skupna količina zlata v skladih pa je dosegla rekordno raven. Avgusta so skladi v Evropi zabeležili rekordne mesečne prilive, v Severni Ameriki tretje največje doslej, v Aziji pa največje po februarju letos.
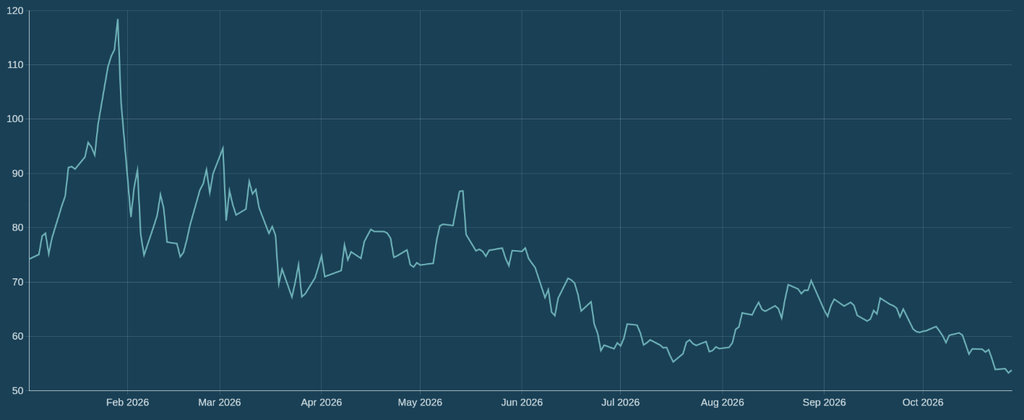
V začetku oktobra se je cena srebra gibala blizu povprečne ravni zadnjih 65 tednov in nad julijskim dnom pri približno 56 dolarjih za trojsko unčo. Razmerje med cenama obeh kovin je takrat nakazovalo, da bi cena zlata lahko v naslednjem obdobju rasla hitreje kot cena srebra. Sredi meseca se je cena srebra približala 56 dolarjem, nato pa zdrsnila pod to raven in se zdaj giblje okoli 51 dolarjev za trojsko unčo.
Gibanje cene srebra od 1.1.2026 (USD/trojsko unčo)